Revolut — Más que un banco

- 56.83K Reseñas
- 4,8
- Descargas
- 50.000.000+
 Análisis de Mobxio
Revolut tiene más sentido cuando puedo llevar buena parte de mi vida financiera en el móvil y consultar mis movimientos mientras estoy fuera de casa. Esa comodidad depende de algo muy cotidiano: que la aplicación consiga conectarse cuando quiero revisar una operación o hacer una gestión. En mi valoración, no es solo una cartera para pagar; es una app financiera amplia que resulta más útil si te sientes cómodo resolviendo tus asuntos desde el teléfono.
La conexión también forma parte de la experiencia
Antes de usar una app financiera en plena calle, yo pienso en algo más que la rapidez: también importa si tengo cobertura suficiente y tiempo para entender lo que aparece en pantalla. En esta sección me fijo en cómo la conexión condiciona las consultas y las decisiones, y por qué separar ambas tareas puede evitar prisas. A partir de ahí, tiene sentido observar cómo cambia la experiencia cuando uso el móvil durante recados o desplazamientos.
Cuando una gestión depende de la red
Al abrir Revolut, la expectativa es encontrar en un mismo lugar herramientas para pagar, organizar dinero y explorar opciones financieras. La propuesta puede ahorrar el cambio constante entre distintas aplicaciones, pero también hace que la conexión importe: para consultar información actualizada o completar una acción, necesito que el móvil pueda comunicarse con el servicio. No conviene dar por hecho que todo estará disponible sin internet.
Esto se nota especialmente en situaciones con prisa. Si estoy a punto de pagar y quiero comprobar antes el saldo o los movimientos recientes, una red lenta puede convertir una consulta sencilla en una espera incómoda. Mi consejo práctico es revisar lo necesario antes de llegar a la caja, en vez de depender de que la aplicación cargue justo en ese instante. Es un hábito pequeño que reduce fricción, sin asumir que la app vaya a funcionar desconectada.
También importa distinguir entre consultar y decidir. Mirar un movimiento suele ser una tarea rápida; elegir entre productos financieros o revisar con calma una operación requiere más atención. Yo reservaría esas decisiones para un momento con conexión estable y tiempo suficiente. La pantalla del móvil es cómoda para lo inmediato, pero no siempre es el mejor entorno para valorar una decisión que afecta a mis finanzas.
En movimiento: pagos, viajes y ratos breves
El uso móvil encaja bien con recados, desplazamientos y pausas cortas: puedo abrir la app para orientarme sobre mis gastos o atender una tarea sin sentarme ante un ordenador. Ese formato es una ventaja real si ya gestiono casi todo desde el teléfono. A la vez, en lugares con cobertura irregular, como un trayecto o un edificio concurrido, no planificaría una operación importante para el último minuto.
Un escenario cotidiano ayuda a verlo: voy de camino a una compra, quiero comprobar cuánto he gastado y luego pagar. Si reviso mis movimientos antes de entrar, tengo más margen para entenderlos. Si espero a estar frente al terminal, la necesidad de buena conexión y la presión de la cola pueden hacer que la experiencia se sienta menos fluida. La aplicación no elimina esa dependencia; organizar el momento de uso sí puede hacerla menos molesta.
Para viajar, tener una herramienta financiera en el móvil puede resultar atractiva porque permite consultar y gestionar dinero durante el día. Pero yo no trataría el teléfono como único punto de acceso ni dejaría para una zona sin señal una gestión que necesito completar. Guardar una forma alternativa de pago y mantener el dispositivo disponible son precauciones sensatas, especialmente cuando la conectividad puede variar.
El tamaño de la oferta también pide escoger bien el momento. No todo lo que se puede revisar en una aplicación financiera merece atención mientras camino. Para tareas rutinarias, el acceso móvil aporta agilidad; para comparar opciones o entender un movimiento poco familiar, prefiero detenerme y leer con calma. Esa diferencia evita confundir rapidez de acceso con facilidad para tomar una decisión acertada.
Qué hacer si algo no carga
Cuando una aplicación financiera tarda, lo primero que hago es separar un problema de conexión de una duda sobre la operación. Compruebo si el teléfono tiene acceso a internet y vuelvo a intentar la consulta cuando la red es más estable. Si estaba a punto de pagar, no repetiría una acción a ciegas: antes confirmaría qué ocurrió para evitar duplicar un intento o quedarme con una impresión equivocada.
Esta cautela es más importante que cualquier promesa de velocidad. En las finanzas, una pantalla que no responde puede generar incertidumbre aunque el problema sea solo la señal. Mi recomendación es no interpretar una demora como confirmación de que una operación se completó, ni darla por fallida sin revisar el estado cuando la conexión vuelva. Esperar unos instantes y comprobar el resultado es más prudente que tocar varias veces el mismo control.
También ayuda mantener la aplicación actualizada. La versión actual es la 10.150.2 y Revolut la publica para dispositivos Android desde la versión 9 del sistema operativo. Tener el software al día es una medida razonable de mantenimiento, aunque no arregla por sí sola una cobertura deficiente. Si el móvil es antiguo o tiene poco espacio, conviene comprobar que el sistema y la app se comportan con normalidad antes de depender de ellos para una gestión importante.
La recuperación de una interrupción no consiste solo en volver a abrir la pantalla: consiste en recuperar la confianza sobre lo que pasó. Por eso recomiendo revisar la actividad después de una desconexión durante un pago o una acción sensible. Si algo sigue sin quedar claro, es mejor usar los canales de ayuda disponibles en la propia experiencia de Revolut que improvisar una segunda operación sin saber el resultado de la primera.
Uso responsable de datos y atención
Si tengo un plan de datos ajustado, reservaría las gestiones largas para una conexión que me resulte conveniente y usaría el móvil en la calle para consultas puntuales. No hace falta convertir cada pausa en una revisión de cuentas. Además de consumir atención, abrir una app financiera en público puede ser poco práctico si estoy apurado, con el teléfono a la vista o rodeado de gente.
Una rutina útil es revisar los movimientos cuando tengo privacidad, leer con calma cualquier detalle que no reconozco y cerrar la app al terminar. No presento esto como una función especial, sino como un modo sensato de usar un servicio financiero desde un dispositivo personal. La comodidad del acceso inmediato funciona mejor cuando va acompañada de hábitos cuidadosos y de una conexión que no obligue a actuar deprisa.
Para quien viaja o pasa muchas horas fuera, el punto no es evitar el móvil, sino no depender de una única situación favorable. Puedo comprobar lo básico antes de salir y dejar para más tarde aquello que exija comparar o confirmar información. Así, una cobertura intermitente afecta menos a mi día y no me empuja a tomar decisiones financieras en una pantalla que carga a trompicones.
Una alternativa amplia, no necesariamente la más simple
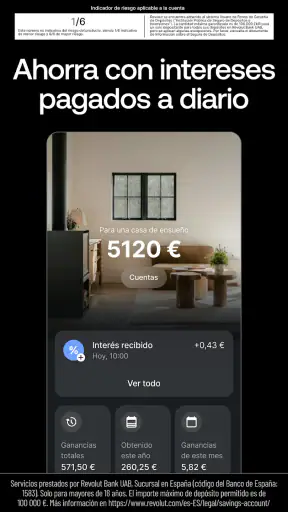
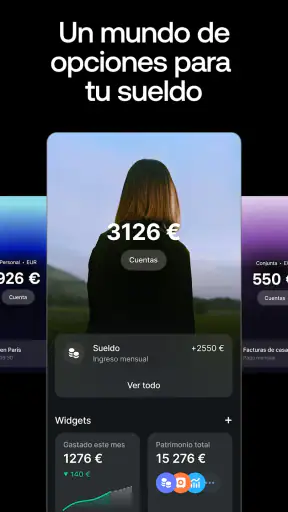
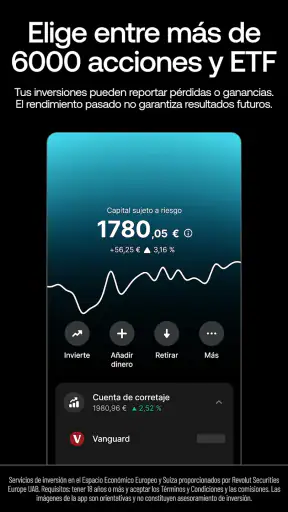
Frente a una aplicación bancaria tradicional, Revolut destaca por reunir distintas tareas financieras en una experiencia móvil. Esa amplitud puede ser cómoda si prefiero concentrar pagos, ahorro y exploración de inversiones en un solo lugar. En cambio, quien solo quiere consultar una cuenta sencilla quizá valore más una app con menos opciones y una relación directa con su banco habitual. Más herramientas no siempre significan una experiencia más clara.
También la compararía con usar servicios separados para cada necesidad. Tener menos aplicaciones puede simplificar la rutina, pero juntar tareas distintas exige que yo entienda dónde estoy y qué estoy haciendo antes de confirmar nada. Si mi prioridad es una operación concreta y no quiero explorar otros apartados, una solución más especializada puede resultarme más fácil. La elección depende de si valoro la concentración de funciones por encima de la sencillez.
La app es gratuita y la desarrolla Revolut Ltd. En Google Play figura con una valoración media de 4,8, basada en alrededor de 4,1 millones de valoraciones, y supera los 50 millones de instalaciones. Son señales de un uso extendido, no una garantía de que cada persona vaya a encontrar la interfaz adecuada. Tiene una clasificación PEGI 3, y su trayectoria comenzó el 1 de junio de 2015; esas referencias ayudan a situarla, pero no sustituyen una prueba con mis propias necesidades.
Para quién la elegiría y cuándo buscaría otra opción
La recomendaría a alguien que se maneja bien con sus finanzas desde el móvil y quiere reunir varias tareas en una sola app. También puede interesar a quien consulta gastos con frecuencia y prefiere resolver gestiones durante el día, sin pasar siempre por una sucursal o un ordenador. La clave es aceptar que una experiencia tan móvil necesita conectividad y que las decisiones importantes merecen tiempo, no solo unos toques rápidos.
No sería mi primera elección para quien busca una app deliberadamente básica, desconfía de hacer gestiones financieras desde el teléfono o suele encontrarse sin conexión cuando necesita consultar su dinero. Tampoco la elegiría solo porque reúne muchas posibilidades: si no voy a usar la amplitud de sus herramientas, una aplicación de banca tradicional o un servicio más centrado en una tarea puede resultar más natural. Antes de trasladar toda mi rutina, probaría las funciones que realmente necesito.
Mi veredicto sobre una experiencia conectada
Lo mejor de Revolut es la posibilidad de gestionar distintas facetas del dinero desde el móvil; su principal condición es que esa comodidad depende de una conexión utilizable y de que el usuario sepa cuándo conviene actuar. Yo la veo como una opción práctica para quien quiere centralizar tareas y tiene hábitos digitales, no como una respuesta universal para cualquier perfil financiero.
En resumen, me parece más convincente para consultas y gestiones planificadas que para depender de ella en una situación urgente y con mala señal. Si la instalas, empieza por el uso cotidiano que te interesa, aprende a localizar tus movimientos y evita repetir una operación cuando la pantalla no confirma el resultado. Si valoras una app amplia y móvil, merece consideración; si prefieres simplicidad o necesitas acceso fiable sin depender de la red, te convendrá comparar con una alternativa más ajustada a esa prioridad.
Una prueba gradual antes de convertirla en tu opción principal
Yo empezaría usando la aplicación para una tarea concreta que ya hago con frecuencia, en vez de mover de golpe toda mi rutina financiera. Así puedo ver si encuentro con facilidad los movimientos que busco y si me resulta clara la separación entre consultar, organizar y explorar opciones. Esa prueba también permite detectar si el diseño encaja con mi manera de manejar el dinero antes de depender de él en un momento delicado.
Una situación útil para probarla es revisar un gasto cotidiano después de una compra y compararlo con lo que recuerdo haber pagado. Si el movimiento aún no aparece, no asumiría de inmediato que hay un error: volvería a comprobarlo más tarde con una conexión estable. Este hábito convierte la app en una herramienta para entender patrones de gasto, no solo en una pantalla que miro cuando necesito hacer un pago.
La amplitud exige algo de criterio
Una diferencia frente a las apps centradas únicamente en la cuenta de un banco es que aquí puedo encontrar distintas áreas financieras dentro de la misma experiencia. Eso reduce saltos entre servicios, pero también aumenta la importancia de leer bien cada pantalla antes de actuar. Mi consejo es entrar con una intención concreta —por ejemplo, revisar un movimiento— y no pasar a una decisión financiera distinta solo porque aparece a mano en el mismo entorno.
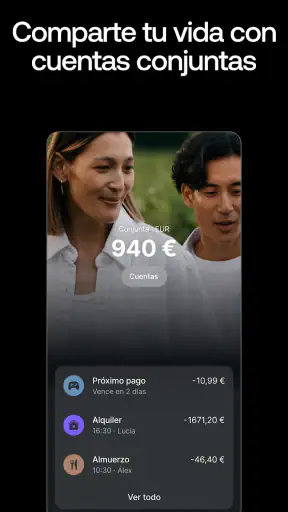
Para quienes comparten gastos con otras personas, puede servir como punto de partida para conversar sobre cómo se organizan los pagos, aunque yo no daría por sentado que todas las necesidades de un grupo se resuelven con una sola app. Si cada persona usa un banco distinto o prefiere llevar sus cuentas de otra manera, una herramienta más simple o el servicio habitual de cada uno puede generar menos fricción. La centralización funciona mejor cuando el grupo comparte también esa preferencia.
Qué conviene revisar en el uso diario
Una duda razonable es si hace falta estar pendiente de la aplicación todo el tiempo. En mi opinión, no: es más útil crear momentos concretos para consultar movimientos y resolver tareas, en lugar de abrirla por inercia. Además de cuidar la atención, esa rutina ayuda a notar con más claridad qué actividad merece una revisión y cuál no requiere una respuesta inmediata.
Otra pregunta práctica es cómo prepararse para una interrupción. Yo mantendría disponible un método de pago alternativo y evitaría iniciar una operación importante cuando sé que la cobertura es inestable. Si la pantalla deja una acción en un estado dudoso, primero comprobaría la actividad al recuperar la conexión; solo después decidiría si hace falta volver a intentarla. No es una garantía contra los fallos, pero sí una forma sensata de reducir errores por impaciencia.
Por último, el número de usuarios puede servir como referencia de popularidad, pero no responde a lo más importante para mí: si la aplicación encaja con mis hábitos y si puedo usarla con tranquilidad. Revolut tiene una valoración media de 4,8 y reúne alrededor de 57.000 reseñas, además de sus millones de valoraciones. Aun así, leer opiniones no reemplaza probar las tareas que realmente necesito ni comparar la experiencia con la app de mi banco.
Me quedo con una recomendación sencilla: si te atrae reunir varias gestiones en el móvil, prueba primero las más rutinarias y observa cómo te sientes al consultar y confirmar cada operación. Revolut puede ser una compañera práctica para una vida financiera digital, siempre que aceptes la dependencia de la conexión y prefieras una propuesta amplia a una interfaz deliberadamente básica. Si la cobertura, la sencillez o el acceso a través de tu banco habitual pesan más, elegir otra opción no es renunciar a una buena herramienta, sino priorizar lo que necesitas.
Preguntas frecuentes sobre Revolut — Más que un banco
¿Qué es Revolut y para qué sirve?
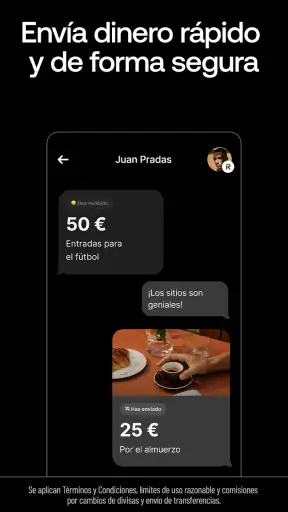
Revolut es una aplicación financiera que reúne funciones de banca y gestión del dinero en una sola cuenta. Según el país y la disponibilidad del servicio, permite consultar saldos, enviar y recibir transferencias, pagar con tarjeta y realizar operaciones en distintas divisas. Las funciones, los límites y las condiciones pueden variar según la región y el plan contratado, así que conviene revisar los detalles aplicables antes de registrarse.
¿Revolut es seguro para guardar y gestionar mi dinero?
Revolut ofrece medidas de seguridad dentro de la aplicación, como el acceso protegido y controles para administrar las tarjetas, pero eso no significa que todas las cuentas tengan exactamente la misma protección. La entidad que presta el servicio y la cobertura aplicable dependen del país. Antes de depositar dinero, consulta quién mantiene tu cuenta, qué protección de depósitos corresponde y cómo contactar con el soporte si detectas una operación que no reconoces.
¿Revolut es gratis o cobra comisiones?
La aplicación puede descargarse y algunos planes permiten usar funciones básicas sin una cuota mensual, pero eso no implica que todos los servicios sean gratuitos. Pueden aplicarse límites, comisiones o condiciones especiales a operaciones como cambio de divisas, retiradas de efectivo, transferencias o uso de determinadas prestaciones. Los precios también pueden cambiar según el plan y el país; revisa la tabla de tarifas vigente en la app antes de confirmar una operación.
¿Puedo usar Revolut para pagar y retirar dinero mientras viajo?
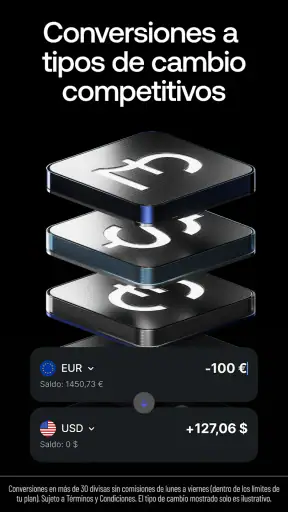
Revolut puede resultar útil durante un viaje porque permite gestionar pagos y, según la cuenta, operar con diferentes divisas desde el móvil. Puedes usar la tarjeta asociada donde se acepten tarjetas compatibles, aunque los tipos de cambio, límites y posibles cargos dependen del plan, el destino y la operación. Comprueba las condiciones de pagos y cajeros antes de salir, y lleva un método de pago alternativo por si hubiera problemas de conexión o aceptación.
¿Qué necesito para abrir una cuenta Revolut y empezar a usarla?
Por lo general, el alta se realiza desde la aplicación y requiere proporcionar datos personales, verificar la identidad y cumplir los requisitos de residencia y edad que correspondan en tu país. Es posible que te pidan un documento válido y una comprobación adicional antes de habilitar ciertas funciones. La aprobación no debe darse por garantizada: consulta los requisitos locales, descarga la app desde una tienda oficial y lee las condiciones de la cuenta antes de completar el registro.
Lo mejor de Revolut — Más que un banco
Aspectos que debes tener en cuenta sobre Revolut — Más que un banco
Descarga Revolut — Más que un banco en otro idioma